সময়: বুধবার, ১১ নভেম্বর ২০২৬, ২৭ কার্তিক ১৪৩৩ বঙ্গাব্দ

বাংলাদেশের ব্যাংকিং খাতে বিদেশি আস্থা কি কমছে?

বিল্লাল হোসেন
  • Update Time : ০৬:৫৩:২৮ অপরাহ্ন, বুধবার, ১১ নভেম্বর ২০২৬
  • / ৪৩ Time View


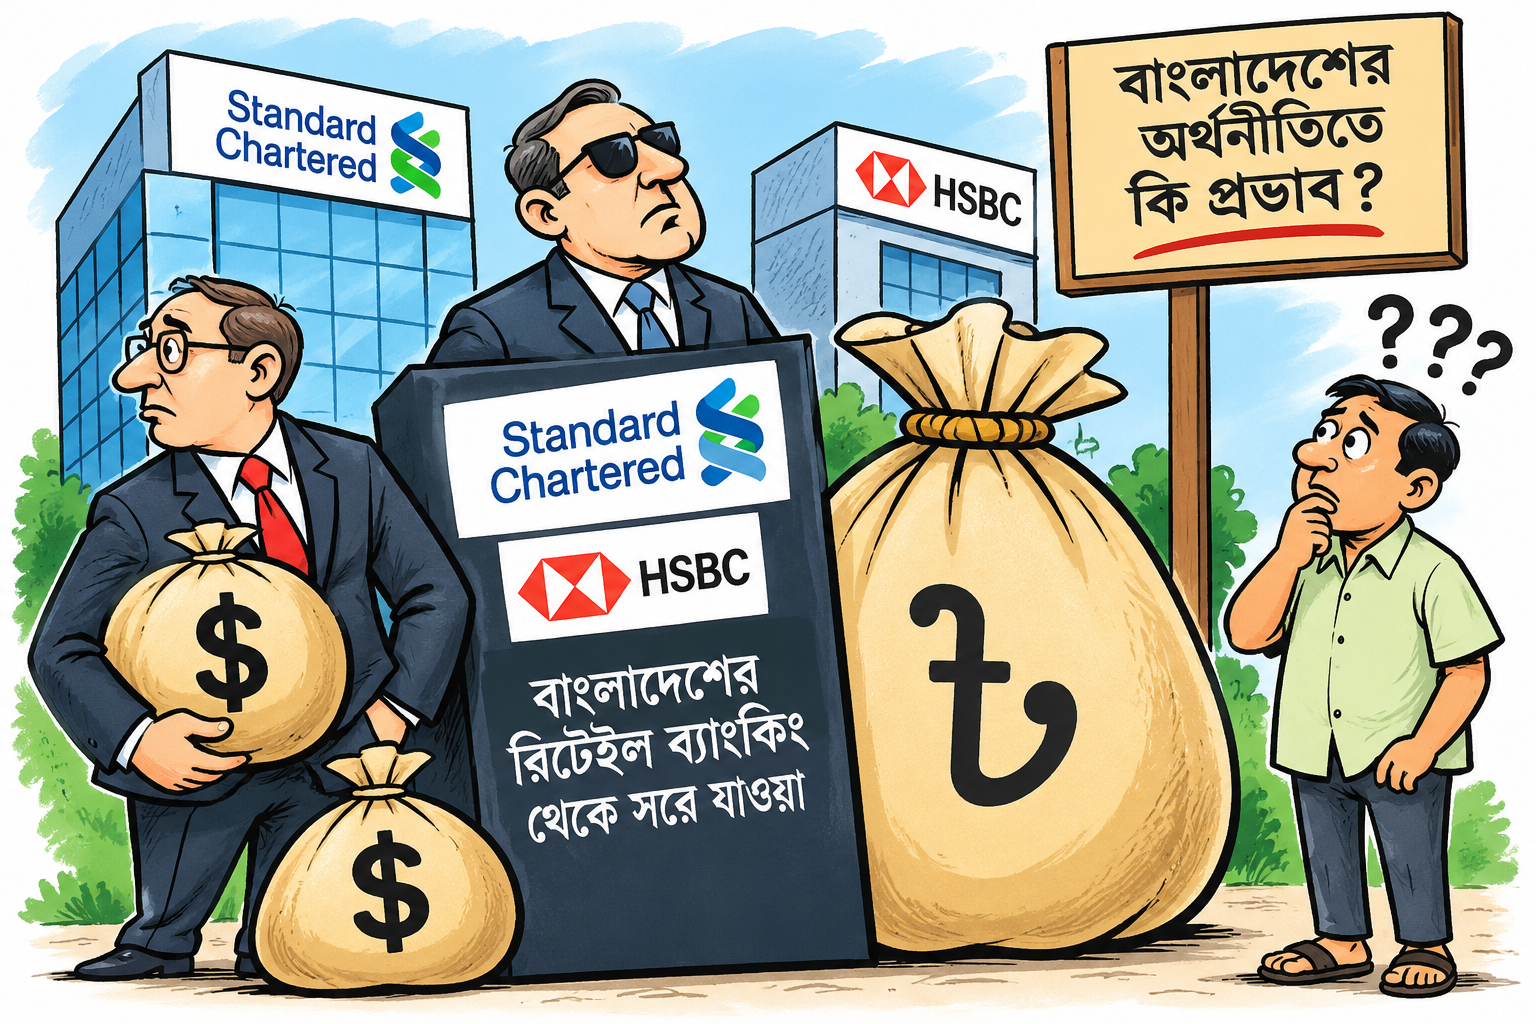
স্ট্যান্ডার্ড চার্টার্ড ও এইচএসবিসির মতো আন্তর্জাতিক ব্যাংকের বাংলাদেশে রিটেইল ব্যাংকিং কার্যক্রম গুটিয়ে নেওয়ার সিদ্ধান্ত দেশের ব্যাংকিং খাত ও অর্থনীতিতে নতুন আলোচনার জন্ম দিয়েছে। এটি কি বাংলাদেশের অর্থনীতির প্রতি বিদেশি বিনিয়োগকারীদের আস্থার সংকেত, নাকি বিশ্বব্যাপী ব্যাংকগুলোর ব্যবসায়িক কৌশল পরিবর্তনের অংশ? কারণ যা-ই হোক, এ সিদ্ধান্ত বাংলাদেশের ব্যাংকিং খাতের জন্য যেমন চ্যালেঞ্জ তৈরি করছে, তেমনি দেশীয় ব্যাংকগুলোর সামনে নতুন সুযোগও এনে দিচ্ছে।

বিদেশি ব্যাংকগুলো কেন সরে যাচ্ছে?

প্রথমেই বুঝতে হবে, রিটেইল ব্যাংকিং থেকে সরে যাওয়া মানেই কোনো দেশ থেকে সম্পূর্ণ ব্যাংকিং কার্যক্রম বন্ধ করে দেওয়া নয়। রিটেইল ব্যাংকিংয়ের আওতায় ব্যক্তিগত গ্রাহকদের সঞ্চয়ী হিসাব, আমানত, ক্রেডিট কার্ড, ব্যক্তিগত ঋণ, গৃহঋণ ও অন্যান্য সেবা পরিচালিত হয়। অন্যদিকে করপোরেট ব্যাংকিং, আন্তর্জাতিক বাণিজ্য অর্থায়ন, ট্রেজারি ও প্রাতিষ্ঠানিক ব্যাংকিং আলাদা ব্যবসায়িক ক্ষেত্র।

আন্তর্জাতিক ব্যাংকগুলোর ব্যবসায়িক সিদ্ধান্তের অন্যতম কারণ হলো পরিচালন ব্যয় ও বিনিয়োগের বিপরীতে মুনাফা অর্জনের হিসাব। একটি বহুজাতিক ব্যাংককে প্রযুক্তি, সাইবার নিরাপত্তা, অর্থ পাচার প্রতিরোধ, আন্তর্জাতিক লেনদেন পর্যবেক্ষণ, ঝুঁকি ব্যবস্থাপনা এবং নিয়ন্ত্রক পরিপালনের জন্য বিপুল অর্থ ব্যয় করতে হয়।

কোনো দেশে গ্রাহকসংখ্যা ও ব্যবসার পরিধি প্রত্যাশিত পর্যায়ে না পৌঁছালে এসব ব্যয়ের তুলনায় মুনাফা কমে যায়। তখন ব্যাংকগুলো অপেক্ষাকৃত বেশি লাভজনক বাজার ও ব্যবসায় মূলধন স্থানান্তরের সিদ্ধান্ত নেয়।

বাংলাদেশের ক্ষেত্রেও বৈশ্বিক কৌশলের পাশাপাশি স্থানীয় বাজারের প্রতিযোগিতা, পরিচালন ব্যয় এবং ব্যবসায়িক পরিবেশ বিবেচনায় নেওয়া জরুরি।

বাংলাদেশের অর্থনীতিতে সম্ভাব্য প্রভাব

বিদেশি ব্যাংকের রিটেইল ব্যাংকিং কার্যক্রম সংকুচিত হওয়ার প্রভাব শুধু ব্যাংকিং খাতেই সীমাবদ্ধ থাকবে না। এর সঙ্গে গ্রাহকসেবা, কর্মসংস্থান, বিনিয়োগ পরিবেশ এবং আন্তর্জাতিক আর্থিক সম্পর্কের বিষয়ও জড়িত।

১. বিদেশি বিনিয়োগকারীদের আস্থায় নেতিবাচক বার্তা

আন্তর্জাতিকভাবে পরিচিত ব্যাংকগুলোর ব্যবসা গুটিয়ে নেওয়ার খবর বিদেশি বিনিয়োগকারীদের মধ্যে বাংলাদেশের ব্যবসায়িক পরিবেশ নিয়ে প্রশ্ন তৈরি করতে পারে। বিশেষ করে ব্যাংকিং খাতের সুশাসন, ঋণের মান, নীতিগত স্থিতিশীলতা ও বিনিয়োগের নিরাপত্তা নিয়ে উদ্বেগ থাকলে তা নতুন বিনিয়োগ আকর্ষণে বাধা সৃষ্টি করতে পারে।

২. দেশীয় ব্যাংকের জন্য নতুন ব্যবসার সুযোগ

বিদেশি ব্যাংকের ছেড়ে দেওয়া গ্রাহক, ক্রেডিট কার্ড পোর্টফোলিও, আমানত ও অন্যান্য ব্যবসা দেশীয় ব্যাংকগুলোর জন্য নতুন সম্ভাবনা তৈরি করতে পারে। দক্ষতা ও প্রযুক্তিগত সক্ষমতা থাকলে স্থানীয় ব্যাংকগুলো আন্তর্জাতিক ব্যাংকের গ্রাহকসেবা ও ব্যবসায়িক অভিজ্ঞতা কাজে লাগাতে পারবে।

৩. কর্মসংস্থান ও দক্ষ জনবলের ওপর প্রভাব

বিদেশি ব্যাংকের রিটেইল কার্যক্রম পুনর্গঠনের ফলে সংশ্লিষ্ট বিভাগে কর্মরত কর্মকর্তাদের দায়িত্ব ও কর্মসংস্থানে পরিবর্তন আসতে পারে। তবে অধিগ্রহণকারী ব্যাংক দক্ষ জনবল ধরে রাখলে তাদের অভিজ্ঞতা দেশীয় ব্যাংকিং খাতের উন্নয়নে কাজে লাগতে পারে।

৪. গ্রাহকসেবার ধারাবাহিকতা নিয়ে উদ্বেগ

ক্রেডিট কার্ড, ঋণ, আমানত ও অন্যান্য ব্যাংকিং সেবা অন্য প্রতিষ্ঠানে স্থানান্তরের সময় গ্রাহকদের তথ্য, হিসাবের শর্ত, সেবার মান এবং অভিযোগ নিষ্পত্তি নিশ্চিত করা অত্যন্ত জরুরি। এ ক্ষেত্রে সামান্য অব্যবস্থাপনাও গ্রাহকদের ভোগান্তির কারণ হতে পারে।

৫. আন্তর্জাতিক ব্যাংকিং প্রতিযোগিতায় পরিবর্তন

বিদেশি ব্যাংকের রিটেইল ব্যবসা কমে গেলে দেশীয় ব্যাংকগুলোর বাজার অংশীদারত্ব বাড়তে পারে। কিন্তু প্রতিযোগিতা কমে গিয়ে সেবার মান ও উদ্ভাবনে স্থবিরতা তৈরি হলে শেষ পর্যন্ত ক্ষতিগ্রস্ত হবেন সাধারণ গ্রাহক।

বাংলাদেশের ব্যাংকিং খাতের দুর্বলতা কি বিদেশি ব্যাংকের সিদ্ধান্তে প্রভাব ফেলছে?

বাংলাদেশের ব্যাংকিং খাত বর্তমানে খেলাপি ঋণ, মূলধন ঘাটতি, দুর্বল সুশাসন, ঋণ বিতরণে অনিয়ম এবং আমানতকারীদের আস্থার সংকটের মতো বিভিন্ন সমস্যার মুখোমুখি। রাজনৈতিক প্রভাব, স্বার্থসংশ্লিষ্ট ঋণ এবং বড় ঋণখেলাপিদের বিরুদ্ধে কার্যকর ব্যবস্থা গ্রহণে দুর্বলতা ব্যাংকিং খাতের প্রাতিষ্ঠানিক বিশ্বাসযোগ্যতাকে প্রশ্নের মুখে ফেলেছে।

বিদেশি ব্যাংকগুলো সাধারণত দীর্ঘমেয়াদি ঝুঁকি, মূলধনের নিরাপত্তা এবং বিনিয়োগের বিপরীতে মুনাফা অর্জনের বিষয়টি অত্যন্ত গুরুত্বের সঙ্গে বিবেচনা করে। ফলে বাংলাদেশের ব্যাংকিং খাতের দুর্বলতা তাদের ব্যবসায়িক সিদ্ধান্তে কোনো প্রভাব ফেলছে কি না, সেটিও গুরুত্ব দিয়ে পর্যালোচনা করা প্রয়োজন।

তবে স্ট্যান্ডার্ড চার্টার্ড ও এইচএসবিসির সিদ্ধান্তকে সরাসরি বাংলাদেশের অর্থনীতির প্রতি আস্থাহীনতার প্রমাণ বলা যাবে না। কারণ আন্তর্জাতিক ব্যাংকগুলো বিভিন্ন দেশেই তাদের রিটেইল ব্যাংকিং কার্যক্রম পুনর্গঠন করছে। তাদের মূল লক্ষ্য হচ্ছে অধিক লাভজনক ব্যবসায় মূলধন কেন্দ্রীভূত করা।

দেশীয় ব্যাংকের সামনে সুযোগ, কিন্তু দায়িত্বও বড়

বিদেশি ব্যাংকের রিটেইল ব্যবসা দেশীয় ব্যাংকের কাছে হস্তান্তরিত হলে বাংলাদেশের ব্যাংকিং খাতের জন্য নতুন সম্ভাবনা তৈরি হতে পারে। অধিগ্রহণকারী ব্যাংক প্রতিষ্ঠিত গ্রাহকভিত্তি, আমানত, ক্রেডিট কার্ড ব্যবসা এবং অভিজ্ঞ জনবল পেতে পারে।

কিন্তু শুধু গ্রাহক ও ব্যবসায়িক পোর্টফোলিও অধিগ্রহণ করলেই আন্তর্জাতিক মানের ব্যাংকিং সেবা নিশ্চিত হবে না। প্রয়োজন উন্নত প্রযুক্তি, দক্ষ মানবসম্পদ, শক্তিশালী ঝুঁকি ব্যবস্থাপনা, সাইবার নিরাপত্তা এবং আন্তর্জাতিক মানের কমপ্লায়েন্স ব্যবস্থা।

বিশেষ করে গ্রাহকদের ব্যক্তিগত তথ্যের নিরাপত্তা, বিদ্যমান ঋণ ও কার্ডের শর্তাবলি এবং অভিযোগ নিষ্পত্তির ক্ষেত্রে বাংলাদেশ ব্যাংককে কার্যকর তদারকি নিশ্চিত করতে হবে।

বাংলাদেশের করণীয় কী?

বিদেশি ব্যাংকের বিনিয়োগ ও কার্যক্রম ধরে রাখতে হলে বাংলাদেশকে প্রথমে নিজস্ব ব্যাংকিং ব্যবস্থার দুর্বলতা দূর করতে হবে। এ জন্য কয়েকটি বিষয়ে বিশেষ গুরুত্ব দেওয়া প্রয়োজন।

  • ব্যাংকের পরিচালনা পর্ষদে যোগ্য ও পেশাদার ব্যক্তিদের নিয়োগ নিশ্চিত করা।
  • রাজনৈতিক প্রভাবমুক্ত ঋণ বিতরণ ব্যবস্থা প্রতিষ্ঠা করা।
  • খেলাপি ঋণ আদায়ে কার্যকর ও দৃশ্যমান ব্যবস্থা গ্রহণ করা।
  • ব্যাংকের আর্থিক প্রতিবেদন ও ঋণ বিতরণে স্বচ্ছতা নিশ্চিত করা।
  • বাংলাদেশ ব্যাংকের তদারকি ও নিয়ন্ত্রণব্যবস্থা আরও শক্তিশালী করা।
  • আন্তর্জাতিক মানের অর্থ পাচার প্রতিরোধ ও ঝুঁকি ব্যবস্থাপনা নিশ্চিত করা।
  • বিদেশি বিনিয়োগকারীদের জন্য নীতিগত স্থিতিশীলতা ও ব্যবসাবান্ধব পরিবেশ তৈরি করা।
  • দেশীয় ব্যাংকের প্রযুক্তিগত সক্ষমতা ও গ্রাহকসেবার মান উন্নত করা।

উপসংহার: বিদেশি ব্যাংক ধরে রাখতে হলে আস্থা ফিরিয়ে আনতে হবে

বিদেশি ব্যাংকের রিটেইল ব্যাংকিং কার্যক্রম গুটিয়ে নেওয়াকে বাংলাদেশের অর্থনীতির জন্য এককভাবে নেতিবাচক ঘটনা হিসেবে দেখার সুযোগ নেই। এটি যেমন আন্তর্জাতিক ব্যাংকিং কৌশলের পরিবর্তনের প্রতিফলন, তেমনি দেশীয় ব্যাংকগুলোর জন্য ব্যবসা সম্প্রসারণ ও সক্ষমতা প্রমাণের সুযোগ।

তবে এ সুযোগ কাজে লাগাতে হলে শুধু বিদেশি ব্যাংকের গ্রাহক ও ব্যবসা অধিগ্রহণ করলেই চলবে না। তাদের মতো পেশাদারত্ব, স্বচ্ছতা, প্রযুক্তিগত দক্ষতা এবং গ্রাহকসেবার মান অর্জন করতে হবে।

মনে রাখতে হবে, একটি দেশের অর্থনীতির শক্তি শুধু ব্যাংকের সংখ্যা কিংবা শাখার বিস্তৃতিতে নির্ধারিত হয় না; বরং ব্যাংকিং ব্যবস্থার প্রতি মানুষের আস্থা, বিনিয়োগের নিরাপত্তা এবং আর্থিক প্রতিষ্ঠানের সুশাসনের ওপর নির্ভর করে।

বিদেশি ব্যাংক বাংলাদেশে থাকবে কি থাকবে না, সেটি তাদের ব্যবসায়িক সিদ্ধান্ত। কিন্তু বাংলাদেশের ব্যাংকিং খাত কতটা বিশ্বাসযোগ্য, দক্ষ ও আন্তর্জাতিক প্রতিযোগিতায় সক্ষম হবে, সেটি আমাদের নীতিনির্ধারক, নিয়ন্ত্রক সংস্থা এবং দেশীয় ব্যাংকগুলোর দায়িত্ব। বিদেশি ব্যাংককে ধরে রাখার সবচেয়ে কার্যকর উপায় হলো দেশের ব্যাংকিং ব্যবস্থার প্রতি দেশি-বিদেশি বিনিয়োগকারীদের আস্থা ফিরিয়ে আনা।


Please Share This Post in Your Social Media

Write Your Comment

Your email address will not be published. Required fields are marked *

Save Your Email and Others Information

About Author Information

বিল্লাল হোসেন

বিল্লাল হোসেন, একজন প্রজ্ঞাবান পেশাজীবী, যিনি গণিতের ওপর স্নাতকোত্তর ডিগ্রি অর্জন করেছেন এবং ব্যাংকার, অর্থনীতিবিদ, ও মানি লন্ডারিং প্রতিরোধ বিশেষজ্ঞ হিসেবে একটি সমৃদ্ধ ও বহুমুখী ক্যারিয়ার গড়ে তুলেছেন। তার আর্থিক খাতে যাত্রা তাকে নেতৃত্বের ভূমিকায় নিয়ে গেছে, বিশেষ করে সৌদি আরবের আল-রাজি ব্যাংকিং Inc. এবং ব্যাংক-আল-বিলাদে বিদেশী সম্পর্ক ও করেসপন্ডেন্ট মেইন্টেনেন্স অফিসার হিসেবে। প্রথাগত অর্থনীতির গণ্ডির বাইরে, বিল্লাল একজন প্রখ্যাত লেখক ও বিশ্লেষক হিসেবে আবির্ভূত হয়েছেন, বিভিন্ন পত্রিকা ও অনলাইন পোর্টালে মননশীল কলাম ও গবেষণা প্রবন্ধ উপস্থাপন করে। তার দক্ষতা বিস্তৃত বিষয় জুড়ে রয়েছে, যেমন অর্থনীতির জটিলতা, রাজনৈতিক প্রেক্ষাপট, প্রবাসী শ্রমিকদের দুঃখ-কষ্ট, রেমিটেন্স, রিজার্ভ এবং অন্যান্য সম্পর্কিত দিক। বিল্লাল তার লেখায় একটি অনন্য বিশ্লেষণাত্মক দৃষ্টিভঙ্গি নিয়ে আসেন, যা ব্যাংকিং ক্যারিয়ারে অর্জিত বাস্তব জ্ঞানকে একত্রিত করে একাডেমিক কঠোরতার সাথে। তার প্রবন্ধগুলো শুধুমাত্র জটিল বিষয়গুলির উপর গভীর বোঝাপড়ার প্রতিফলন নয়, বরং পাঠকদের জন্য জ্ঞানপূর্ণ দৃষ্টিভঙ্গি প্রদান করে, যা তত্ত্ব ও বাস্তব প্রয়োগের মধ্যে সেতুবন্ধন তৈরি করে। বিল্লাল হোসেনের অবদান তার প্রতিশ্রুতি প্রদর্শন করে যে, তিনি আমাদের আন্তঃসংযুক্ত বিশ্বের জটিলতাগুলি উন্মোচন করতে প্রতিশ্রুতিবদ্ধ, যা বৈশ্বিক অর্থনৈতিক প্রেক্ষাপটের একটি বিস্তৃত এবং আরও সূক্ষ্ম বোঝাপড়ার দিকে মূল্যবান অন্তর্দৃষ্টি প্রদান করে।

বাংলাদেশের ব্যাংকিং খাতে বিদেশি আস্থা কি কমছে?

Update Time : ০৬:৫৩:২৮ অপরাহ্ন, বুধবার, ১১ নভেম্বর ২০২৬


স্ট্যান্ডার্ড চার্টার্ড ও এইচএসবিসির মতো আন্তর্জাতিক ব্যাংকের বাংলাদেশে রিটেইল ব্যাংকিং কার্যক্রম গুটিয়ে নেওয়ার সিদ্ধান্ত দেশের ব্যাংকিং খাত ও অর্থনীতিতে নতুন আলোচনার জন্ম দিয়েছে। এটি কি বাংলাদেশের অর্থনীতির প্রতি বিদেশি বিনিয়োগকারীদের আস্থার সংকেত, নাকি বিশ্বব্যাপী ব্যাংকগুলোর ব্যবসায়িক কৌশল পরিবর্তনের অংশ? কারণ যা-ই হোক, এ সিদ্ধান্ত বাংলাদেশের ব্যাংকিং খাতের জন্য যেমন চ্যালেঞ্জ তৈরি করছে, তেমনি দেশীয় ব্যাংকগুলোর সামনে নতুন সুযোগও এনে দিচ্ছে।

বিদেশি ব্যাংকগুলো কেন সরে যাচ্ছে?

প্রথমেই বুঝতে হবে, রিটেইল ব্যাংকিং থেকে সরে যাওয়া মানেই কোনো দেশ থেকে সম্পূর্ণ ব্যাংকিং কার্যক্রম বন্ধ করে দেওয়া নয়। রিটেইল ব্যাংকিংয়ের আওতায় ব্যক্তিগত গ্রাহকদের সঞ্চয়ী হিসাব, আমানত, ক্রেডিট কার্ড, ব্যক্তিগত ঋণ, গৃহঋণ ও অন্যান্য সেবা পরিচালিত হয়। অন্যদিকে করপোরেট ব্যাংকিং, আন্তর্জাতিক বাণিজ্য অর্থায়ন, ট্রেজারি ও প্রাতিষ্ঠানিক ব্যাংকিং আলাদা ব্যবসায়িক ক্ষেত্র।

আন্তর্জাতিক ব্যাংকগুলোর ব্যবসায়িক সিদ্ধান্তের অন্যতম কারণ হলো পরিচালন ব্যয় ও বিনিয়োগের বিপরীতে মুনাফা অর্জনের হিসাব। একটি বহুজাতিক ব্যাংককে প্রযুক্তি, সাইবার নিরাপত্তা, অর্থ পাচার প্রতিরোধ, আন্তর্জাতিক লেনদেন পর্যবেক্ষণ, ঝুঁকি ব্যবস্থাপনা এবং নিয়ন্ত্রক পরিপালনের জন্য বিপুল অর্থ ব্যয় করতে হয়।

কোনো দেশে গ্রাহকসংখ্যা ও ব্যবসার পরিধি প্রত্যাশিত পর্যায়ে না পৌঁছালে এসব ব্যয়ের তুলনায় মুনাফা কমে যায়। তখন ব্যাংকগুলো অপেক্ষাকৃত বেশি লাভজনক বাজার ও ব্যবসায় মূলধন স্থানান্তরের সিদ্ধান্ত নেয়।

বাংলাদেশের ক্ষেত্রেও বৈশ্বিক কৌশলের পাশাপাশি স্থানীয় বাজারের প্রতিযোগিতা, পরিচালন ব্যয় এবং ব্যবসায়িক পরিবেশ বিবেচনায় নেওয়া জরুরি।

বাংলাদেশের অর্থনীতিতে সম্ভাব্য প্রভাব

বিদেশি ব্যাংকের রিটেইল ব্যাংকিং কার্যক্রম সংকুচিত হওয়ার প্রভাব শুধু ব্যাংকিং খাতেই সীমাবদ্ধ থাকবে না। এর সঙ্গে গ্রাহকসেবা, কর্মসংস্থান, বিনিয়োগ পরিবেশ এবং আন্তর্জাতিক আর্থিক সম্পর্কের বিষয়ও জড়িত।

১. বিদেশি বিনিয়োগকারীদের আস্থায় নেতিবাচক বার্তা

আন্তর্জাতিকভাবে পরিচিত ব্যাংকগুলোর ব্যবসা গুটিয়ে নেওয়ার খবর বিদেশি বিনিয়োগকারীদের মধ্যে বাংলাদেশের ব্যবসায়িক পরিবেশ নিয়ে প্রশ্ন তৈরি করতে পারে। বিশেষ করে ব্যাংকিং খাতের সুশাসন, ঋণের মান, নীতিগত স্থিতিশীলতা ও বিনিয়োগের নিরাপত্তা নিয়ে উদ্বেগ থাকলে তা নতুন বিনিয়োগ আকর্ষণে বাধা সৃষ্টি করতে পারে।

২. দেশীয় ব্যাংকের জন্য নতুন ব্যবসার সুযোগ

বিদেশি ব্যাংকের ছেড়ে দেওয়া গ্রাহক, ক্রেডিট কার্ড পোর্টফোলিও, আমানত ও অন্যান্য ব্যবসা দেশীয় ব্যাংকগুলোর জন্য নতুন সম্ভাবনা তৈরি করতে পারে। দক্ষতা ও প্রযুক্তিগত সক্ষমতা থাকলে স্থানীয় ব্যাংকগুলো আন্তর্জাতিক ব্যাংকের গ্রাহকসেবা ও ব্যবসায়িক অভিজ্ঞতা কাজে লাগাতে পারবে।

৩. কর্মসংস্থান ও দক্ষ জনবলের ওপর প্রভাব

বিদেশি ব্যাংকের রিটেইল কার্যক্রম পুনর্গঠনের ফলে সংশ্লিষ্ট বিভাগে কর্মরত কর্মকর্তাদের দায়িত্ব ও কর্মসংস্থানে পরিবর্তন আসতে পারে। তবে অধিগ্রহণকারী ব্যাংক দক্ষ জনবল ধরে রাখলে তাদের অভিজ্ঞতা দেশীয় ব্যাংকিং খাতের উন্নয়নে কাজে লাগতে পারে।

৪. গ্রাহকসেবার ধারাবাহিকতা নিয়ে উদ্বেগ

ক্রেডিট কার্ড, ঋণ, আমানত ও অন্যান্য ব্যাংকিং সেবা অন্য প্রতিষ্ঠানে স্থানান্তরের সময় গ্রাহকদের তথ্য, হিসাবের শর্ত, সেবার মান এবং অভিযোগ নিষ্পত্তি নিশ্চিত করা অত্যন্ত জরুরি। এ ক্ষেত্রে সামান্য অব্যবস্থাপনাও গ্রাহকদের ভোগান্তির কারণ হতে পারে।

৫. আন্তর্জাতিক ব্যাংকিং প্রতিযোগিতায় পরিবর্তন

বিদেশি ব্যাংকের রিটেইল ব্যবসা কমে গেলে দেশীয় ব্যাংকগুলোর বাজার অংশীদারত্ব বাড়তে পারে। কিন্তু প্রতিযোগিতা কমে গিয়ে সেবার মান ও উদ্ভাবনে স্থবিরতা তৈরি হলে শেষ পর্যন্ত ক্ষতিগ্রস্ত হবেন সাধারণ গ্রাহক।

বাংলাদেশের ব্যাংকিং খাতের দুর্বলতা কি বিদেশি ব্যাংকের সিদ্ধান্তে প্রভাব ফেলছে?

বাংলাদেশের ব্যাংকিং খাত বর্তমানে খেলাপি ঋণ, মূলধন ঘাটতি, দুর্বল সুশাসন, ঋণ বিতরণে অনিয়ম এবং আমানতকারীদের আস্থার সংকটের মতো বিভিন্ন সমস্যার মুখোমুখি। রাজনৈতিক প্রভাব, স্বার্থসংশ্লিষ্ট ঋণ এবং বড় ঋণখেলাপিদের বিরুদ্ধে কার্যকর ব্যবস্থা গ্রহণে দুর্বলতা ব্যাংকিং খাতের প্রাতিষ্ঠানিক বিশ্বাসযোগ্যতাকে প্রশ্নের মুখে ফেলেছে।

বিদেশি ব্যাংকগুলো সাধারণত দীর্ঘমেয়াদি ঝুঁকি, মূলধনের নিরাপত্তা এবং বিনিয়োগের বিপরীতে মুনাফা অর্জনের বিষয়টি অত্যন্ত গুরুত্বের সঙ্গে বিবেচনা করে। ফলে বাংলাদেশের ব্যাংকিং খাতের দুর্বলতা তাদের ব্যবসায়িক সিদ্ধান্তে কোনো প্রভাব ফেলছে কি না, সেটিও গুরুত্ব দিয়ে পর্যালোচনা করা প্রয়োজন।

তবে স্ট্যান্ডার্ড চার্টার্ড ও এইচএসবিসির সিদ্ধান্তকে সরাসরি বাংলাদেশের অর্থনীতির প্রতি আস্থাহীনতার প্রমাণ বলা যাবে না। কারণ আন্তর্জাতিক ব্যাংকগুলো বিভিন্ন দেশেই তাদের রিটেইল ব্যাংকিং কার্যক্রম পুনর্গঠন করছে। তাদের মূল লক্ষ্য হচ্ছে অধিক লাভজনক ব্যবসায় মূলধন কেন্দ্রীভূত করা।

দেশীয় ব্যাংকের সামনে সুযোগ, কিন্তু দায়িত্বও বড়

বিদেশি ব্যাংকের রিটেইল ব্যবসা দেশীয় ব্যাংকের কাছে হস্তান্তরিত হলে বাংলাদেশের ব্যাংকিং খাতের জন্য নতুন সম্ভাবনা তৈরি হতে পারে। অধিগ্রহণকারী ব্যাংক প্রতিষ্ঠিত গ্রাহকভিত্তি, আমানত, ক্রেডিট কার্ড ব্যবসা এবং অভিজ্ঞ জনবল পেতে পারে।

কিন্তু শুধু গ্রাহক ও ব্যবসায়িক পোর্টফোলিও অধিগ্রহণ করলেই আন্তর্জাতিক মানের ব্যাংকিং সেবা নিশ্চিত হবে না। প্রয়োজন উন্নত প্রযুক্তি, দক্ষ মানবসম্পদ, শক্তিশালী ঝুঁকি ব্যবস্থাপনা, সাইবার নিরাপত্তা এবং আন্তর্জাতিক মানের কমপ্লায়েন্স ব্যবস্থা।

বিশেষ করে গ্রাহকদের ব্যক্তিগত তথ্যের নিরাপত্তা, বিদ্যমান ঋণ ও কার্ডের শর্তাবলি এবং অভিযোগ নিষ্পত্তির ক্ষেত্রে বাংলাদেশ ব্যাংককে কার্যকর তদারকি নিশ্চিত করতে হবে।

বাংলাদেশের করণীয় কী?

বিদেশি ব্যাংকের বিনিয়োগ ও কার্যক্রম ধরে রাখতে হলে বাংলাদেশকে প্রথমে নিজস্ব ব্যাংকিং ব্যবস্থার দুর্বলতা দূর করতে হবে। এ জন্য কয়েকটি বিষয়ে বিশেষ গুরুত্ব দেওয়া প্রয়োজন।

  • ব্যাংকের পরিচালনা পর্ষদে যোগ্য ও পেশাদার ব্যক্তিদের নিয়োগ নিশ্চিত করা।
  • রাজনৈতিক প্রভাবমুক্ত ঋণ বিতরণ ব্যবস্থা প্রতিষ্ঠা করা।
  • খেলাপি ঋণ আদায়ে কার্যকর ও দৃশ্যমান ব্যবস্থা গ্রহণ করা।
  • ব্যাংকের আর্থিক প্রতিবেদন ও ঋণ বিতরণে স্বচ্ছতা নিশ্চিত করা।
  • বাংলাদেশ ব্যাংকের তদারকি ও নিয়ন্ত্রণব্যবস্থা আরও শক্তিশালী করা।
  • আন্তর্জাতিক মানের অর্থ পাচার প্রতিরোধ ও ঝুঁকি ব্যবস্থাপনা নিশ্চিত করা।
  • বিদেশি বিনিয়োগকারীদের জন্য নীতিগত স্থিতিশীলতা ও ব্যবসাবান্ধব পরিবেশ তৈরি করা।
  • দেশীয় ব্যাংকের প্রযুক্তিগত সক্ষমতা ও গ্রাহকসেবার মান উন্নত করা।

উপসংহার: বিদেশি ব্যাংক ধরে রাখতে হলে আস্থা ফিরিয়ে আনতে হবে

বিদেশি ব্যাংকের রিটেইল ব্যাংকিং কার্যক্রম গুটিয়ে নেওয়াকে বাংলাদেশের অর্থনীতির জন্য এককভাবে নেতিবাচক ঘটনা হিসেবে দেখার সুযোগ নেই। এটি যেমন আন্তর্জাতিক ব্যাংকিং কৌশলের পরিবর্তনের প্রতিফলন, তেমনি দেশীয় ব্যাংকগুলোর জন্য ব্যবসা সম্প্রসারণ ও সক্ষমতা প্রমাণের সুযোগ।

তবে এ সুযোগ কাজে লাগাতে হলে শুধু বিদেশি ব্যাংকের গ্রাহক ও ব্যবসা অধিগ্রহণ করলেই চলবে না। তাদের মতো পেশাদারত্ব, স্বচ্ছতা, প্রযুক্তিগত দক্ষতা এবং গ্রাহকসেবার মান অর্জন করতে হবে।

মনে রাখতে হবে, একটি দেশের অর্থনীতির শক্তি শুধু ব্যাংকের সংখ্যা কিংবা শাখার বিস্তৃতিতে নির্ধারিত হয় না; বরং ব্যাংকিং ব্যবস্থার প্রতি মানুষের আস্থা, বিনিয়োগের নিরাপত্তা এবং আর্থিক প্রতিষ্ঠানের সুশাসনের ওপর নির্ভর করে।

বিদেশি ব্যাংক বাংলাদেশে থাকবে কি থাকবে না, সেটি তাদের ব্যবসায়িক সিদ্ধান্ত। কিন্তু বাংলাদেশের ব্যাংকিং খাত কতটা বিশ্বাসযোগ্য, দক্ষ ও আন্তর্জাতিক প্রতিযোগিতায় সক্ষম হবে, সেটি আমাদের নীতিনির্ধারক, নিয়ন্ত্রক সংস্থা এবং দেশীয় ব্যাংকগুলোর দায়িত্ব। বিদেশি ব্যাংককে ধরে রাখার সবচেয়ে কার্যকর উপায় হলো দেশের ব্যাংকিং ব্যবস্থার প্রতি দেশি-বিদেশি বিনিয়োগকারীদের আস্থা ফিরিয়ে আনা।