Advertisement
সময়: সোমবার, ২৮ সেপ্টেম্বর ২০২৬, ১৩ আশ্বিন ১৪৩৩ বঙ্গাব্দ

সুইস ব্যাংকে বাংলাদেশিদের গচ্ছিত টাকার পাহাড় এক বছরে ২৩ গুণ‌ বৃদ্ধির পেছনের গল্প ও সম্ভাব্য ব্যাখ্যা

ডিজিটাল ডেস্ক
  • Update Time : ১০:২৯:২০ অপরাহ্ন, বৃহস্পতিবার, ১৯ জুন ২০২৫
  • / ২৭৫ Time View

im 909839

im 909839

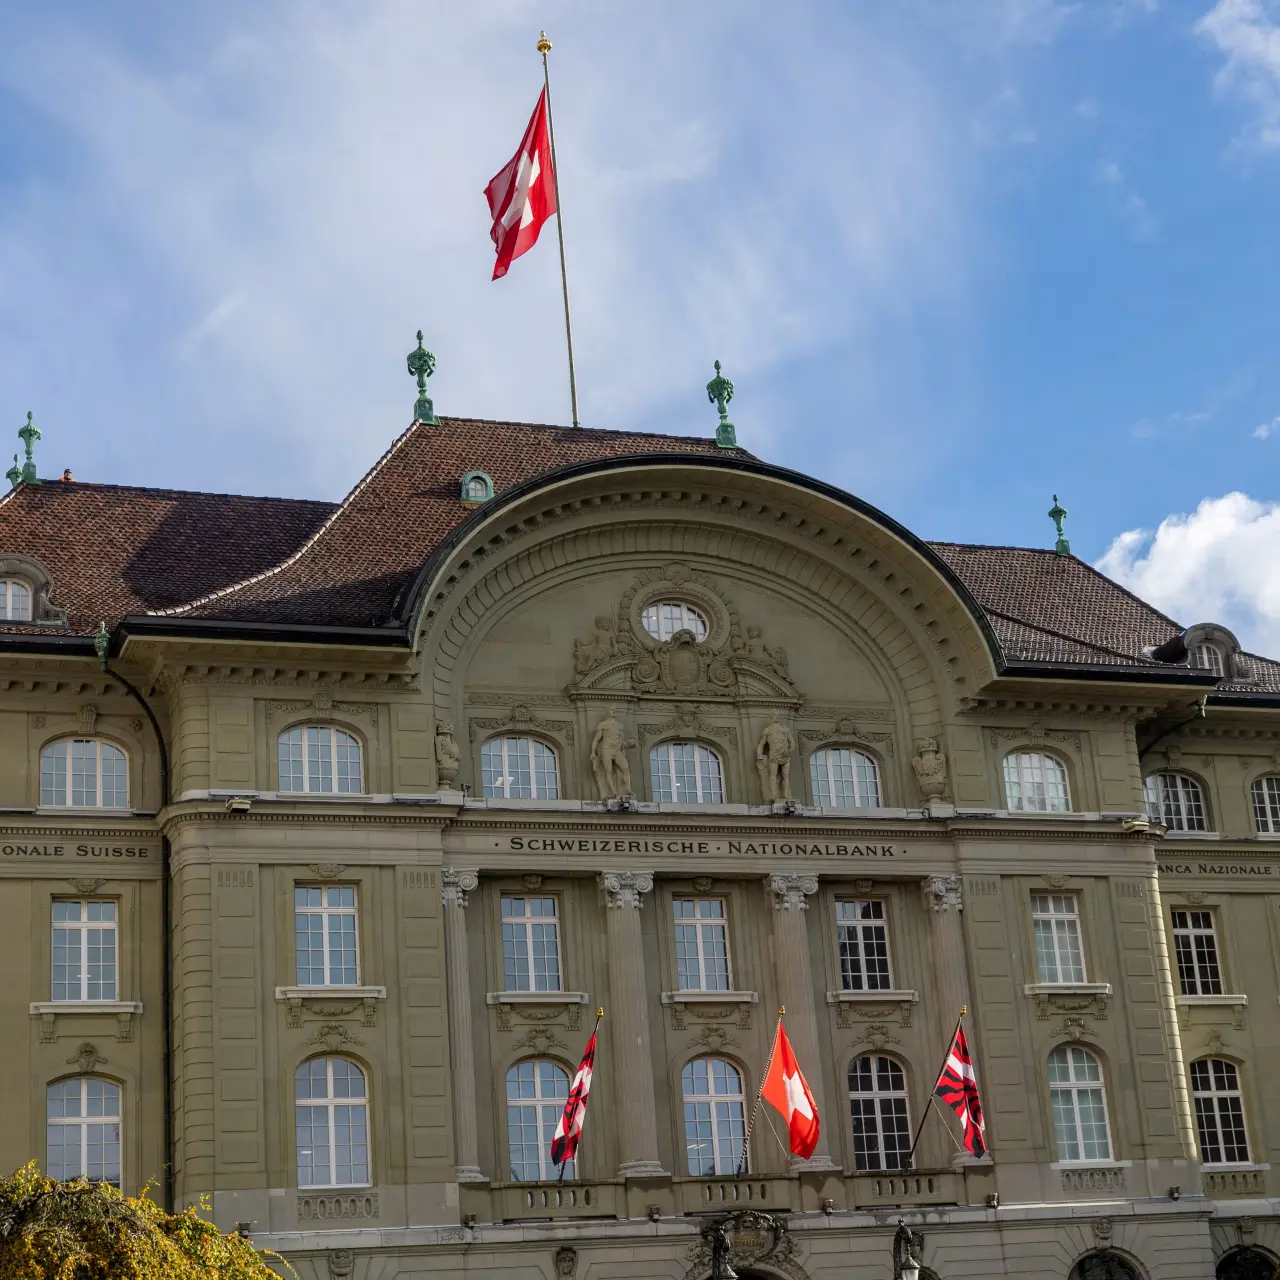
২০২৪‑এর গোটা বারটা ছিল রাজনৈতিকভাবে অস্থির—শিক্ষার্থীদের লাগাতার আন্দোলন থেকে শুরু করে দুর্নীতিবিরোধী জনমতের উত্থান। ঠিক সেই বছরের শেষে এসে দেখা গেল, সুইজারল্যান্ডের বিভিন্ন ব্যাংকে বাংলাদেশিদের নামে থাকা আমানতের অঙ্ক আচমকা আকাশছোঁয়া হয়েছে। সুইস কেন্দ্রীয় ব্যাংক (এসএনবি) ১৯ জুলাই প্রকাশিত বার্ষিক পরিসংখ্যানে জানিয়েছে, ২০২৪ সালের শেষ দিনে বাংলাদেশিদের কাছে তাদের ‘দায়’ ছিল ৫৯ কোটি ৮২ লাখ সুইস ফ্রাঁ — বাংলাদেশি মুদ্রায় (ফ্রাঁ প্রতি ১৫০ টাকা ধরে) প্রায় ৮ হাজার ৯৭২ কোটি টাকা। ঠিক এক বছর আগে, ২০২৩‑এর শেষে যে অঙ্ক মাত্র ২ কোটি ৬৪ লাখ ফ্রাঁ (৩৯৬ কোটি টাকা)। অর্থাৎ ১২ মাসে প্রবৃদ্ধির হার প্রায় ২৩ গুণ।

অঙ্কগুলো ঠিক কী বোঝায়?

সুইস ব্যাংকগুলো বছরে একবার তাদের বৈদেশিক ‘দায়’ ভেঙে দেখায়—কারা কত টাকা জমা রেখে গেছে। এখানে তিন ধরণের অর্থ মিলিয়ে মোট অঙ্কটি দাঁড়ায় —

  1. বাংলাদেশি ব্যাংকগুলোর প্লেসমেন্ট: বৈদেশিক বাণিজ্য নিষ্পত্তি, করেসপন্ডেন্ট ব্যাংকিং ও স্বল্পমেয়াদি লিকুইডিটি ব্যবস্থাপনার অংশ হিসেবে বাংলাদেশি ব্যাংকগুলো বিপুল পরিমাণ ফাঁকা (নিরাপদ) টাকা রাতে বা স্বল্পমেয়াদে রাখে। এবারের মোট ‘দায়’-এর ৯৫ শতাংশের বেশি এসেছে এখান থেকেই, বলে জানিয়েছে বাংলাদেশ ব্যাংকের ফরেক্স রিজার্ভ অ্যান্ড ট্রেজারি অপারেশন বিভাগ।
  2. ব্যক্তি‑আমানত ও অফশোর অ্যাকাউন্ট: সুইস ব্যাংকের গোপনীয়তা আইন বিখ্যাত। উচ্চ সম্পদধারীরা বিদেশের আয়, সম্পদ নিরাপদে ‘পার্ক’ করতে এখানে আসেন। গুজব রয়েছে যে এই অংশের অনুষঙ্গেই অবৈধ পুঁজি পাচারের প্রবণতাও লুকিয়ে আছে, যদিও প্রমাণ অপ্রতুল।
  3. পুঁজিবাজারে বিনিয়োগ: শেয়ার ও বন্ড কিনতে গিয়ে সুইস কাস্টডি ব্যাংকে যে জামানত রাখতে হয়, তার একটি ভগ্নাংশ বাংলাদেশের নামে ধরা হয়।

হঠাৎ এত লাফ কেন?

  • ব্যবসা‑বাণিজ্যের অস্বাভাবিক ডলার চাহিদা
    ২০২৪‑এর মধ্যভাগে আমদানি বৃদ্ধির সঙ্গে সঙ্গে ব্যাংকগুলোকে অতিরিক্ত বৈদেশিক মুদ্রা জোগাড় করতে হয়েছে। বৈদেশিক ব্যাংক হিসেবে সুইস ব্যাংকগুলো তুলনামূলক কম ঝুঁকির হওয়ায় এখানে প্লেসমেন্ট বেড়েছে।
  • নির্বাচনী অনিশ্চয়তায় ‘সেফ হ্যাভেন’ খোঁজা
    রাজনৈতিক টানাপড়েনে অনেকে বিদেশে সম্পদ স্থানান্তরের কৌশল নিচ্ছেন। স্থানীয় পর্যবেক্ষকদের ধারণা, একটি অংশ ব্যক্তিগত আমানত হিসেবেও জমা হয়েছে।
  • ‘রিয়েল‑এফেক্টিভ’ রেট ও সুদ‑বৈষম্য
    ২০২৪‑এর দ্বিতীয়ার্ধে ফ্রাঁ‑র সুদহার বাড়ে, আর টাকার দরপতন ঘটে। ফল, স্বল্পকালীন লাভের আশায় ক্যারি‑ট্রেডও আকৃষ্ট হয়েছে।

পাচারের আশঙ্কা ও তথ্য‑অদ্ভুতুড়ি

বাংলাদেশের আর্থিক গোয়েন্দা ইউনিট (বিএফআইইউ) গত কয়েক বছর ধরে সুইস এফআইইউ‑র (MROS) সঙ্গে তথ্য আদান‑প্রদানের চেষ্টা চালালেও ব্যক্তিবিশেষের তালিকা পায়নি। সুইস কর্তৃপক্ষের যুক্তি সরল—‘অবৈধ উৎসের সুস্পষ্ট প্রমাণ দিলে আমরা সহায়তা করব।’ কিন্তু বাংলাদেশের ক্ষেত্রে:

  • স্বয়ংক্রিয় তথ্য‑বিনিময় (AEOI) সংযুক্ত নয়
    বাংলাদেশ এখনো ও‑ইইসি‑র গ্লোবাল ফরাম বা CRS‑এ অংশী নয়। ফলে স্বয়ংক্রিয়ভাবে হিসাব খোলা ব্যক্তিদের পরিচয় পাওয়া যায় না।
  • মামলা‑প্রমাণের ঘাটতি
    পাচারকৃত অর্থের উৎস‑দুর্নীতি কিংবা ট্যাক্স ফাঁকি প্রমাণ করা কঠিন। সুনির্দিষ্ট শনাক্তকরণ না হলে সুইস ব্যাংকের গোপনীয়তা আইন আড়াল হয়ে যায়।

আগের বছরগুলির চিত্র

বছর

দায় (সুইস ফ্রাঁ)

টাকার অঙ্ক (কোটি)

বার্ষিক পরিবর্তন

২০২২

৫ কোটি ৮৪ লাখ

≈ ৮৭৬

 —

২০২৩

২ কোটি ৬৪ লাখ

≈ ৩৯৬

−৫৪ %

২০২৪

৫৯ কোটি ৮২ লাখ

≈ ৮ ৯৭২

+২ ১৭০ %

(ফ্রাঁ প্রতি ১৫০ টাকা ধরা হয়েছে; বাস্তব বিনিময় হার বছরে ওঠানামা করেছে)

দেখা যাচ্ছে, ২০২৩‑এ একবার হোঁচট খাওয়ার পর ২০২৪‑এ প্রবৃদ্ধির ঢেউ ‘রাবার ব্যান্ড’–এর মতো ফিরে লাফ দিয়েছে।

আগামীর ঝুঁকি ও করণীয়

  • ডলার সংকট ও রিজার্ভ চাপ
    যেহেতু অধিকাংশ টাকাই ব্যাংকগুলোর ‘প্লেসমেন্ট’, টাকাগুলো ফিরে আসে। তবে হঠাৎ উত্তোলন ঘটে গেলে রিজার্ভে সাময়িক চাপ পড়তে পারে।
  • আইনী জোট‑গঠন দরকার
    ● গ্লোবাল ফরাম‑এর Common Reporting Standard‑এ যোগদান
    ● মিউচুয়াল লিগ্যাল অ্যাসিস্ট্যান্স ট্রীটি (MLAT) সম্প্রসারণ
    ● পাচার‑বিরোধী একক ট্রাইব্যুনাল গঠন
  • কোন কাজে লাগবে সুষ্ঠু তথ্য?
    বৈধ ব্যাবসা‑বাণিজ্যে টাকা চলাচল স্বাভাবিক, কিন্তু অস্বাভাবিক প্রবাহ চিহ্নিত করতে পারলে—
    ● রাজস্ব আহরণ বাড়বে
    ● দুর্নীতির প্রবণতা ঠেকানো যাবে
    ● বৈদেশিক ঋণ‑নির্ভরতা কমে আসবে

শেষ কথা

সুইস অ্যাকাউন্টের সংখ্যাতত্ব বরাবরই উত্তেজনার খোরাক জাগায়। প্রাথমিকভাবে এগুলো ‘ক্যালেন্ডার‑ডে ছবি’—স্রেফ বছরের শেষ দিনে কে কত টাকা রেখেছে তার তালিকা। বদলাতে পারে পরদিনই। তবু ২৩ গুণের এই লাফ আমাদের কয়েকটি বাস্তবতা চোখে আঙুল দিয়ে দেখাল: বৈদেশিক লেনদেন ব্যবস্থায় স্বচ্ছতা ঘাটতি, আইনি কাঠামোর দুর্বলতা আর রাজনৈতিক‑অর্থনৈতিক অনিশ্চয়তার মধ্যে নিরাপদ ঠিকানার সন্ধান। এই সংকেতগুলো আমলে নিলেই হয়তো একদিন ‘অজানা’ অর্থের ঝোঁক ঘোচানো যাবে—অন্যথায় টাকার পাহাড় আরও উঁচু হতে থাকবে, ঠিক আমাদের দৃষ্টিসীমার বাইরে।


Please Share This Post in Your Social Media

Write Your Comment

Your email address will not be published. Required fields are marked *

Save Your Email and Others Information

সুইস ব্যাংকে বাংলাদেশিদের গচ্ছিত টাকার পাহাড় এক বছরে ২৩ গুণ‌ বৃদ্ধির পেছনের গল্প ও সম্ভাব্য ব্যাখ্যা

Update Time : ১০:২৯:২০ অপরাহ্ন, বৃহস্পতিবার, ১৯ জুন ২০২৫

im 909839

২০২৪‑এর গোটা বারটা ছিল রাজনৈতিকভাবে অস্থির—শিক্ষার্থীদের লাগাতার আন্দোলন থেকে শুরু করে দুর্নীতিবিরোধী জনমতের উত্থান। ঠিক সেই বছরের শেষে এসে দেখা গেল, সুইজারল্যান্ডের বিভিন্ন ব্যাংকে বাংলাদেশিদের নামে থাকা আমানতের অঙ্ক আচমকা আকাশছোঁয়া হয়েছে। সুইস কেন্দ্রীয় ব্যাংক (এসএনবি) ১৯ জুলাই প্রকাশিত বার্ষিক পরিসংখ্যানে জানিয়েছে, ২০২৪ সালের শেষ দিনে বাংলাদেশিদের কাছে তাদের ‘দায়’ ছিল ৫৯ কোটি ৮২ লাখ সুইস ফ্রাঁ — বাংলাদেশি মুদ্রায় (ফ্রাঁ প্রতি ১৫০ টাকা ধরে) প্রায় ৮ হাজার ৯৭২ কোটি টাকা। ঠিক এক বছর আগে, ২০২৩‑এর শেষে যে অঙ্ক মাত্র ২ কোটি ৬৪ লাখ ফ্রাঁ (৩৯৬ কোটি টাকা)। অর্থাৎ ১২ মাসে প্রবৃদ্ধির হার প্রায় ২৩ গুণ।

অঙ্কগুলো ঠিক কী বোঝায়?

সুইস ব্যাংকগুলো বছরে একবার তাদের বৈদেশিক ‘দায়’ ভেঙে দেখায়—কারা কত টাকা জমা রেখে গেছে। এখানে তিন ধরণের অর্থ মিলিয়ে মোট অঙ্কটি দাঁড়ায় —

  1. বাংলাদেশি ব্যাংকগুলোর প্লেসমেন্ট: বৈদেশিক বাণিজ্য নিষ্পত্তি, করেসপন্ডেন্ট ব্যাংকিং ও স্বল্পমেয়াদি লিকুইডিটি ব্যবস্থাপনার অংশ হিসেবে বাংলাদেশি ব্যাংকগুলো বিপুল পরিমাণ ফাঁকা (নিরাপদ) টাকা রাতে বা স্বল্পমেয়াদে রাখে। এবারের মোট ‘দায়’-এর ৯৫ শতাংশের বেশি এসেছে এখান থেকেই, বলে জানিয়েছে বাংলাদেশ ব্যাংকের ফরেক্স রিজার্ভ অ্যান্ড ট্রেজারি অপারেশন বিভাগ।
  2. ব্যক্তি‑আমানত ও অফশোর অ্যাকাউন্ট: সুইস ব্যাংকের গোপনীয়তা আইন বিখ্যাত। উচ্চ সম্পদধারীরা বিদেশের আয়, সম্পদ নিরাপদে ‘পার্ক’ করতে এখানে আসেন। গুজব রয়েছে যে এই অংশের অনুষঙ্গেই অবৈধ পুঁজি পাচারের প্রবণতাও লুকিয়ে আছে, যদিও প্রমাণ অপ্রতুল।
  3. পুঁজিবাজারে বিনিয়োগ: শেয়ার ও বন্ড কিনতে গিয়ে সুইস কাস্টডি ব্যাংকে যে জামানত রাখতে হয়, তার একটি ভগ্নাংশ বাংলাদেশের নামে ধরা হয়।

হঠাৎ এত লাফ কেন?

  • ব্যবসা‑বাণিজ্যের অস্বাভাবিক ডলার চাহিদা
    ২০২৪‑এর মধ্যভাগে আমদানি বৃদ্ধির সঙ্গে সঙ্গে ব্যাংকগুলোকে অতিরিক্ত বৈদেশিক মুদ্রা জোগাড় করতে হয়েছে। বৈদেশিক ব্যাংক হিসেবে সুইস ব্যাংকগুলো তুলনামূলক কম ঝুঁকির হওয়ায় এখানে প্লেসমেন্ট বেড়েছে।
  • নির্বাচনী অনিশ্চয়তায় ‘সেফ হ্যাভেন’ খোঁজা
    রাজনৈতিক টানাপড়েনে অনেকে বিদেশে সম্পদ স্থানান্তরের কৌশল নিচ্ছেন। স্থানীয় পর্যবেক্ষকদের ধারণা, একটি অংশ ব্যক্তিগত আমানত হিসেবেও জমা হয়েছে।
  • ‘রিয়েল‑এফেক্টিভ’ রেট ও সুদ‑বৈষম্য
    ২০২৪‑এর দ্বিতীয়ার্ধে ফ্রাঁ‑র সুদহার বাড়ে, আর টাকার দরপতন ঘটে। ফল, স্বল্পকালীন লাভের আশায় ক্যারি‑ট্রেডও আকৃষ্ট হয়েছে।

পাচারের আশঙ্কা ও তথ্য‑অদ্ভুতুড়ি

বাংলাদেশের আর্থিক গোয়েন্দা ইউনিট (বিএফআইইউ) গত কয়েক বছর ধরে সুইস এফআইইউ‑র (MROS) সঙ্গে তথ্য আদান‑প্রদানের চেষ্টা চালালেও ব্যক্তিবিশেষের তালিকা পায়নি। সুইস কর্তৃপক্ষের যুক্তি সরল—‘অবৈধ উৎসের সুস্পষ্ট প্রমাণ দিলে আমরা সহায়তা করব।’ কিন্তু বাংলাদেশের ক্ষেত্রে:

  • স্বয়ংক্রিয় তথ্য‑বিনিময় (AEOI) সংযুক্ত নয়
    বাংলাদেশ এখনো ও‑ইইসি‑র গ্লোবাল ফরাম বা CRS‑এ অংশী নয়। ফলে স্বয়ংক্রিয়ভাবে হিসাব খোলা ব্যক্তিদের পরিচয় পাওয়া যায় না।
  • মামলা‑প্রমাণের ঘাটতি
    পাচারকৃত অর্থের উৎস‑দুর্নীতি কিংবা ট্যাক্স ফাঁকি প্রমাণ করা কঠিন। সুনির্দিষ্ট শনাক্তকরণ না হলে সুইস ব্যাংকের গোপনীয়তা আইন আড়াল হয়ে যায়।

আগের বছরগুলির চিত্র

বছর

দায় (সুইস ফ্রাঁ)

টাকার অঙ্ক (কোটি)

বার্ষিক পরিবর্তন

২০২২

৫ কোটি ৮৪ লাখ

≈ ৮৭৬

 —

২০২৩

২ কোটি ৬৪ লাখ

≈ ৩৯৬

−৫৪ %

২০২৪

৫৯ কোটি ৮২ লাখ

≈ ৮ ৯৭২

+২ ১৭০ %

(ফ্রাঁ প্রতি ১৫০ টাকা ধরা হয়েছে; বাস্তব বিনিময় হার বছরে ওঠানামা করেছে)

দেখা যাচ্ছে, ২০২৩‑এ একবার হোঁচট খাওয়ার পর ২০২৪‑এ প্রবৃদ্ধির ঢেউ ‘রাবার ব্যান্ড’–এর মতো ফিরে লাফ দিয়েছে।

আগামীর ঝুঁকি ও করণীয়

  • ডলার সংকট ও রিজার্ভ চাপ
    যেহেতু অধিকাংশ টাকাই ব্যাংকগুলোর ‘প্লেসমেন্ট’, টাকাগুলো ফিরে আসে। তবে হঠাৎ উত্তোলন ঘটে গেলে রিজার্ভে সাময়িক চাপ পড়তে পারে।
  • আইনী জোট‑গঠন দরকার
    ● গ্লোবাল ফরাম‑এর Common Reporting Standard‑এ যোগদান
    ● মিউচুয়াল লিগ্যাল অ্যাসিস্ট্যান্স ট্রীটি (MLAT) সম্প্রসারণ
    ● পাচার‑বিরোধী একক ট্রাইব্যুনাল গঠন
  • কোন কাজে লাগবে সুষ্ঠু তথ্য?
    বৈধ ব্যাবসা‑বাণিজ্যে টাকা চলাচল স্বাভাবিক, কিন্তু অস্বাভাবিক প্রবাহ চিহ্নিত করতে পারলে—
    ● রাজস্ব আহরণ বাড়বে
    ● দুর্নীতির প্রবণতা ঠেকানো যাবে
    ● বৈদেশিক ঋণ‑নির্ভরতা কমে আসবে

শেষ কথা

সুইস অ্যাকাউন্টের সংখ্যাতত্ব বরাবরই উত্তেজনার খোরাক জাগায়। প্রাথমিকভাবে এগুলো ‘ক্যালেন্ডার‑ডে ছবি’—স্রেফ বছরের শেষ দিনে কে কত টাকা রেখেছে তার তালিকা। বদলাতে পারে পরদিনই। তবু ২৩ গুণের এই লাফ আমাদের কয়েকটি বাস্তবতা চোখে আঙুল দিয়ে দেখাল: বৈদেশিক লেনদেন ব্যবস্থায় স্বচ্ছতা ঘাটতি, আইনি কাঠামোর দুর্বলতা আর রাজনৈতিক‑অর্থনৈতিক অনিশ্চয়তার মধ্যে নিরাপদ ঠিকানার সন্ধান। এই সংকেতগুলো আমলে নিলেই হয়তো একদিন ‘অজানা’ অর্থের ঝোঁক ঘোচানো যাবে—অন্যথায় টাকার পাহাড় আরও উঁচু হতে থাকবে, ঠিক আমাদের দৃষ্টিসীমার বাইরে।